

Reembolsos imponibles
Con la “función de reembolso imponible”, ahora un producto puede comercializarse al consumidor al precio descontado mientras se cobra el impuesto sobre el importe del reembolso.
Descripción general
Existen leyes fiscales que exigen que se cobre impuesto sobre las ventas sobre el importe del descuento cuando dicho descuento es el resultado de un acuerdo entre el proveedor y el comerciante que prevé que el comerciante sea reembolsado por la totalidad o una parte del importe descontado. Tal escenario se denomina “reembolso”.
Con la “Función de reembolso imponible”, ahora un producto puede comercializarse al consumidor al precio rebajado mientras se recauda el impuesto sobre el importe del reembolso. El archivo de libro de precios/PLU refleja el precio rebajado, el importe del reembolso se almacena por separado y el sistema añade el importe del reembolso al total de ventas imponibles de la transacción con fines de cálculo del impuesto. Los reembolsos imponibles pueden aplicarse a nivel de artículo cuando se vende un PLU determinado y/o a nivel de promoción cuando se cumple un requisito NAXML específico. Un único PLU puede participar en varios reembolsos en la misma transacción, independientemente de si los reembolsos se basan en artículos o en promociones.
Uso de reembolsos imponibles
Los ejemplos proporcionados aquí asumen las siguientes definiciones fiscales:
Descripción del impuesto Indicador Tasa
Impuesto estatal T 7%
Impuesto del condado N 1%
Impuesto municipal C 2%
Impuesto de lujo X 5%
Reembolso imponible sobre un solo artículo
El consumidor compra una sola bolsa de Fritos XXL, donde se aplica un reembolso del fabricante de $ 0.15.
Tipo de impuesto Compras Reembolso Gravable Impuesto
T(07.0000%) 3.00 0.15 3.15 0.22

Reembolso imponible sobre un artículo de cantidad múltiple
El consumidor compra 2 unidades de Fritos XXL, donde se aplica un reembolso del fabricante de $ 0.15 a cada bolsa.
Tipo de impuesto Compras Reembolso Gravable Impuesto
T(07.0000%) 6.00 0.30 6.30 0.44

Reembolso imponible sobre artículo y artículo en combinación
El consumidor compra 2 bolsas de Fritos XXL más un paquete de 18 de Bud de 24 oz.
Esta compra califica como una promoción, lo que da como resultado un precio final de $1.50 para cada una de las bolsas de Fritos.
Fritos XXL tiene un reembolso aplicado de $ 0.15 por bolsa.
Se aplica un reembolso separado a la propia promoción, donde 75 centavos del importe descontado corresponden a un reembolso del fabricante.
Reembolsos aplicables = 2 x 0.15 + 0.75 = 1.05
Tipo de impuesto Compras Reembolso Gravable Impuesto
T(07.0000%) 18.99 1.05 20.04 1.40

Reembolso imponible sobre múltiples combos
El consumidor compra 4 unidades de Fritos XXL más 2 unidades de Bud en paquete de 18.
Esta compra califica como 2 promociones, lo que da como resultado un precio final de $1.50 para cada una de las 4 bolsas de Fritos.
Fritos XXL tiene un reembolso aplicado de $ 0.15 por bolsa.
Se aplica un reembolso separado a las promociones, donde 75 centavos del importe descontado corresponden a un reembolso del fabricante. Como esta compra tiene 2 de estos combos, el importe del reembolso para las promociones es de $ 1.50
Reembolsos aplicables = 4 x 0.15 + 2 x 0.75 = 2.10
Tipo de impuesto Compras Reembolso Gravable Impuesto
T(07.0000%) 37.98 2.10 40.08 2.80

Reembolso imponible sobre múltiples MixMatch
El consumidor compra 2 productos Pepsi de 2L.
Cuando se compra como Pepsi 2fer, los artículos se ofrecen a un precio promocional de $1.59 y se aplica un reembolso imponible de $ 0.20 a la promoción.
Tipo de impuesto Compras Reembolso Gravable Impuesto
T(07.0000%) 3.18 0.20 3.13 0.24

Reembolso imponible sobre artículo, combo y MixMatch
El consumidor compra 2 productos Pepsi de 2L (Pepsi 2Fer), 2 Fritos XXL (artículo con reembolso elegible) y 1 paquete de 18 de Bud de 24 OZ (combinado con Fritos, elegible para el reembolso promocional TGate).
Reembolsos de artículo: reembolso de combo Fritos: reembolso MixMtch TGATE: PEPSI
Tipo de impuesto Compras Reembolso Gravable Impuesto
T(07.0000%) 22.17 1.25 23.42 1.64

Reembolso imponible sobre múltiples impuestos
El consumidor compra un único sándwich de desayuno JD, que tiene un reembolso imponible de $ 0.15
El sándwich de desayuno JD está marcado con tres impuestos separados; dos de ellos tienen reembolsos definidos.
Tipo de impuesto Compras Reembolso Gravable Impuesto
T(07.0000%) 1.79 0.20 1.99 0.14
N(01.0000%) 1.79 0.00 1.79 0.02
C(02.0000%) 1.79 0.20 1.99 0.04

Configuración de reembolsos imponibles
Configuración de ventas
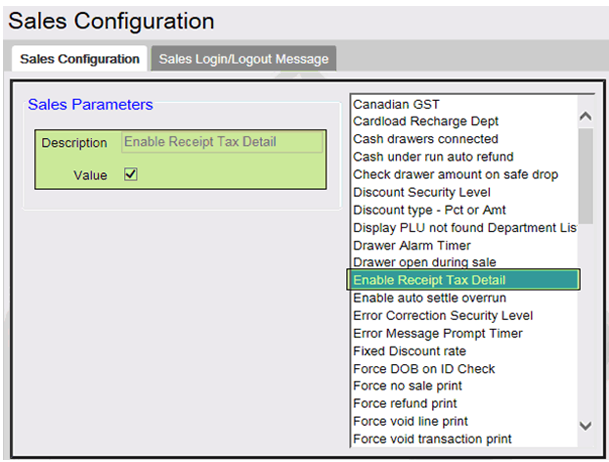
Use Operaciones de la tienda > Ventas > Configuración de ventas para habilitar la función de reembolsos imponibles.
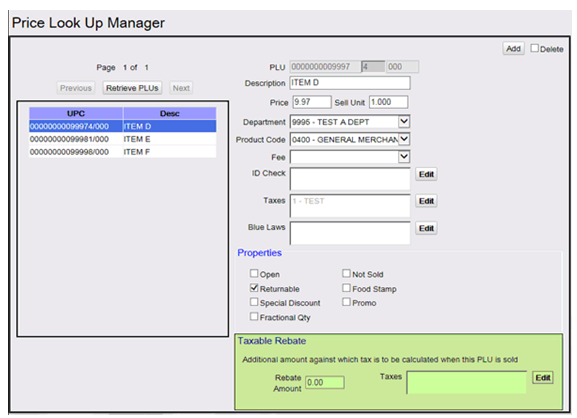
Administrador de búsqueda de precios
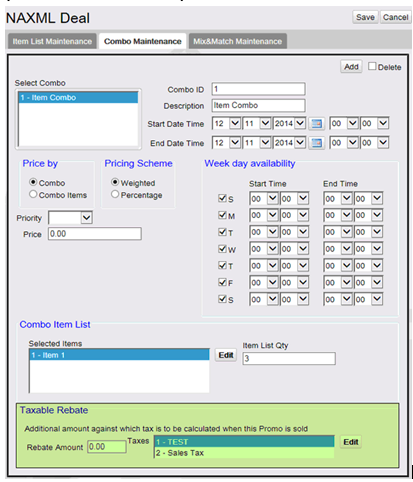
Combos (Promociones NAXML)
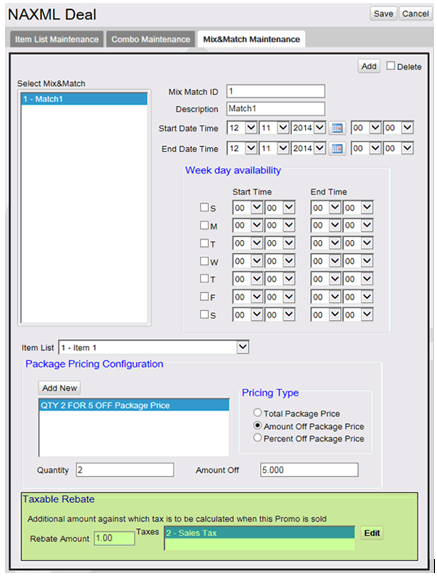
Coincidencia (Promociones NAXML)
Informes
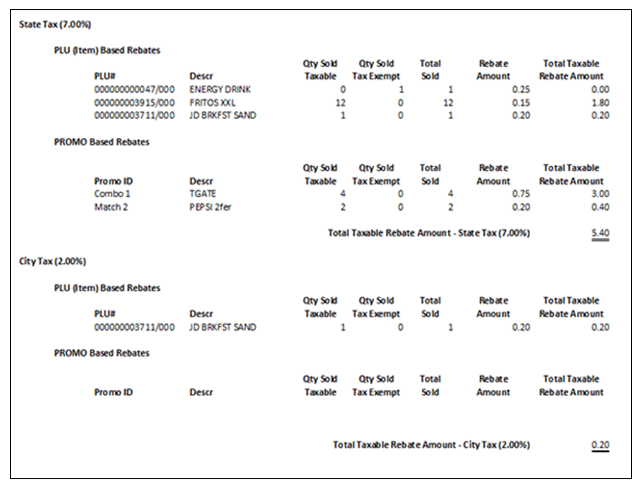
Informe de reembolsos imponibles
Para cada impuesto sobre el que se aplica un reembolso imponible, el informe de reembolsos imponibles muestra las ventas (gravadas y exentas de impuestos), el importe del reembolso y un total calculado de las ventas imponibles aumentadas. Los totales se muestran por separado para los reembolsos basados en artículos y los reembolsos basados en promociones.
Última actualización
¿Te fue útil?